
Khi lòng tham và biến động thị trường làm mờ lý trí
Chào bạn, với tư cách là một người theo dõi sát sao thị trường tài chính, tôi thường xuyên chứng kiến những tranh chấp nảy sinh từ các khoản vay mượn cá nhân. Tuy nhiên, vụ việc tại thành phố Cẩm Châu, Trung Quốc gần đây thực sự là một hồi chuông cảnh tỉnh cho bất kỳ ai đang có ý định cho vay tài sản mà không nắm rõ các nguyên tắc pháp lý.
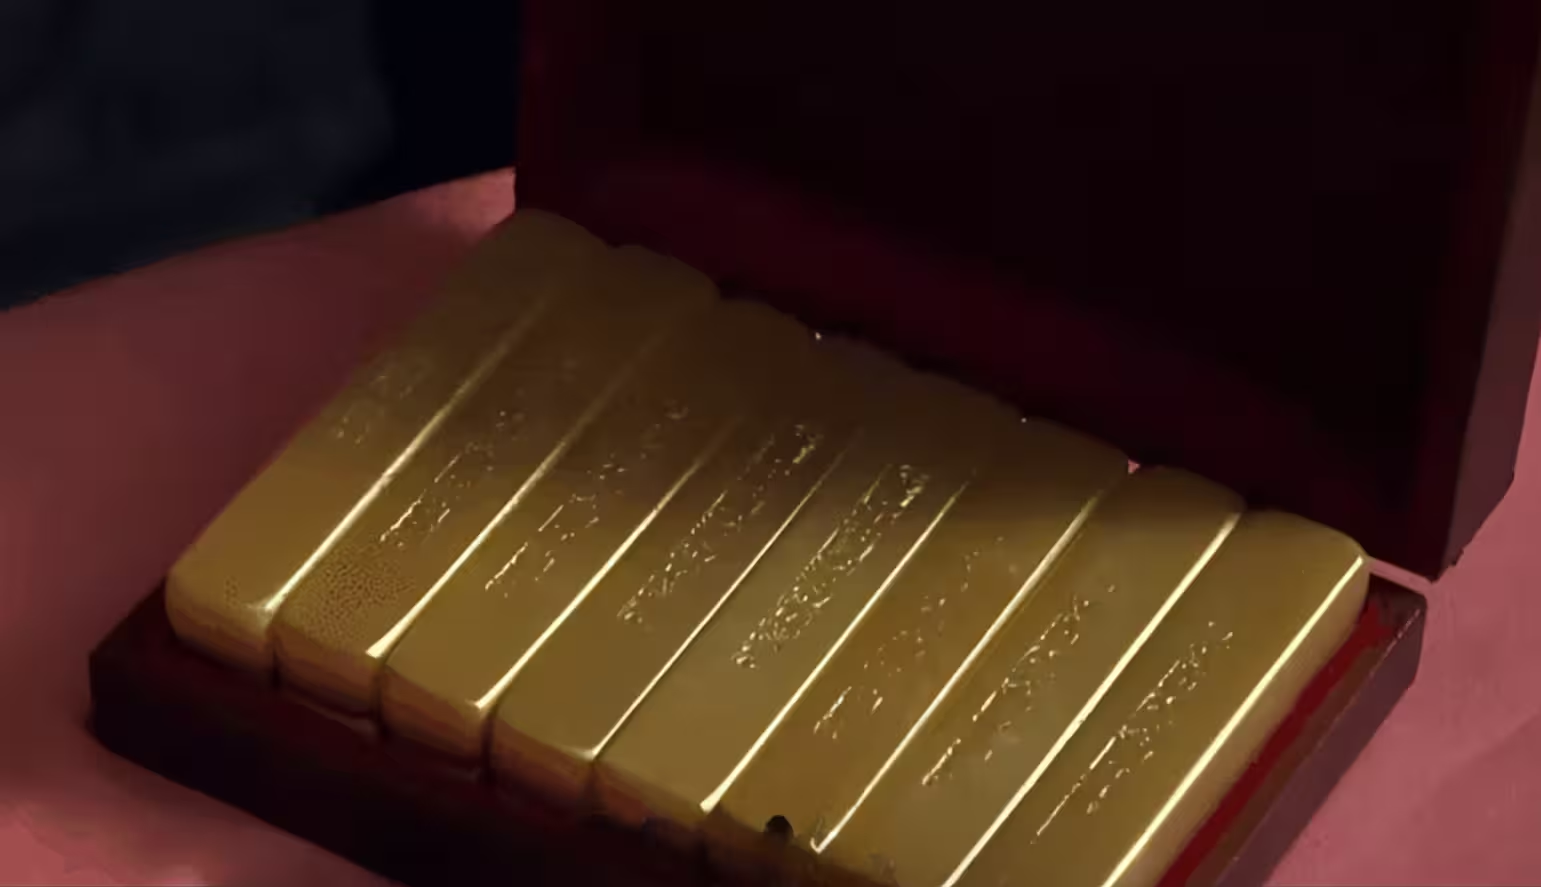
Câu chuyện bắt đầu từ một tình bạn lâu năm, nơi các khoản nợ tiền mặt, tiền lương và tín dụng chồng chéo lên nhau. Điểm mấu chốt nằm ở việc ông Vương đã bán 400g vàng để lấy 140.000 NDT cho bạn vay. Khi thị trường biến động, giá vàng tăng vọt, ông Vương quay lại đòi nợ với giá trị quy đổi lên tới hơn 300.000 NDT. Điều này đặt ra một vấn đề nhức nhối: Liệu chúng ta có thể đòi nợ dựa trên giá trị tài sản ‘đã từng sở hữu’ hay phải căn cứ vào thứ thực sự trao tay?
Bản chất của giao dịch: Vàng hay tiền mặt?
Trong tài chính, chúng ta thường nghe đến khái niệm ‘giá trị thực tế’. Nhưng trước pháp luật, mọi thứ lại rạch ròi hơn nhiều. Tòa án đã bác bỏ yêu cầu của ông Vương vì một lý do đơn giản: Thứ được chuyển giao là tiền mặt, không phải vàng miếng. Dù ông Vương có bán vàng để lấy tiền cho vay, thì hành động đó chỉ là phương thức huy động vốn, không làm thay đổi bản chất của khoản vay là tiền tệ.
Đây là sai lầm mà nhiều người mắc phải khi muốn bảo toàn giá trị tài sản. Thay vì gửi tiết kiệm để hưởng lãi suất ngân hàng ổn định, nhiều người chọn cách cho bạn bè vay mượn nhưng lại không làm rõ ràng về đối tượng của khoản vay ngay từ đầu. Khi thị trường có những tin tức tài chính biến động, tâm lý muốn đòi lại số tiền tương đương với giá trị tài sản hiện tại dễ dàng dẫn đến những cuộc chiến pháp lý tốn kém.
Bài học xương máu cho nhà đầu tư
Từ góc độ của một chuyên gia tài chính, tôi xin đúc kết vài kinh nghiệm để bạn tránh rơi vào tình cảnh ‘tiền mất tật mang’ như trên:
- Xác định rõ tài sản cho vay: Nếu bạn cho vay vàng, hãy lập hợp đồng vay vàng vật chất. Nếu cho vay tiền mặt, hãy ghi rõ số tiền mặt. Đừng để những con số quy đổi mơ hồ làm ảnh hưởng đến bằng chứng pháp lý.
- Hợp đồng là trên hết: Một tờ giấy ghi nợ sơ sài, viết bổ sung sau khi đã phát sinh tranh chấp thường không có giá trị pháp lý cao trước tòa. Mọi thỏa thuận cần được ghi nhận ngay tại thời điểm giao dịch.
- Đừng để cảm xúc chi phối: Khi cho vay, hãy coi đó là một khoản đầu tư rủi ro. Nếu bạn không muốn chịu rủi ro về biến động giá, hãy chọn các kênh đầu tư an toàn thay vì cho vay cá nhân.
- Hiểu rõ luật dân sự: Tòa án luôn ưu tiên nguyên tắc ‘thứ thực sự được giao tay’. Mọi lập luận về việc ‘giá vàng tăng’ hay ‘nợ nặng’ đều trở nên vô nghĩa nếu không có thỏa thuận bằng văn bản ngay từ ban đầu.
Tóm lại, trong bất kỳ mối quan hệ nào, đặc biệt là khi liên quan đến tiền bạc, sự minh bạch và chặt chẽ là chìa khóa. Đừng bao giờ nhầm lẫn giữa việc bán vàng để lấy tiền mặt với việc cho vay vàng. Nếu bạn đang quan tâm đến việc tích lũy tài sản an toàn, hãy luôn cân nhắc các kênh đầu tư chính thống như mua vàng theo kênh uy tín hoặc gửi tiền tiết kiệm thay vì tự biến mình thành chủ nợ trong một thị trường đầy rẫy biến số như hiện nay.
Hy vọng câu chuyện này sẽ giúp bạn tỉnh táo hơn trong các quyết định tài chính của mình!