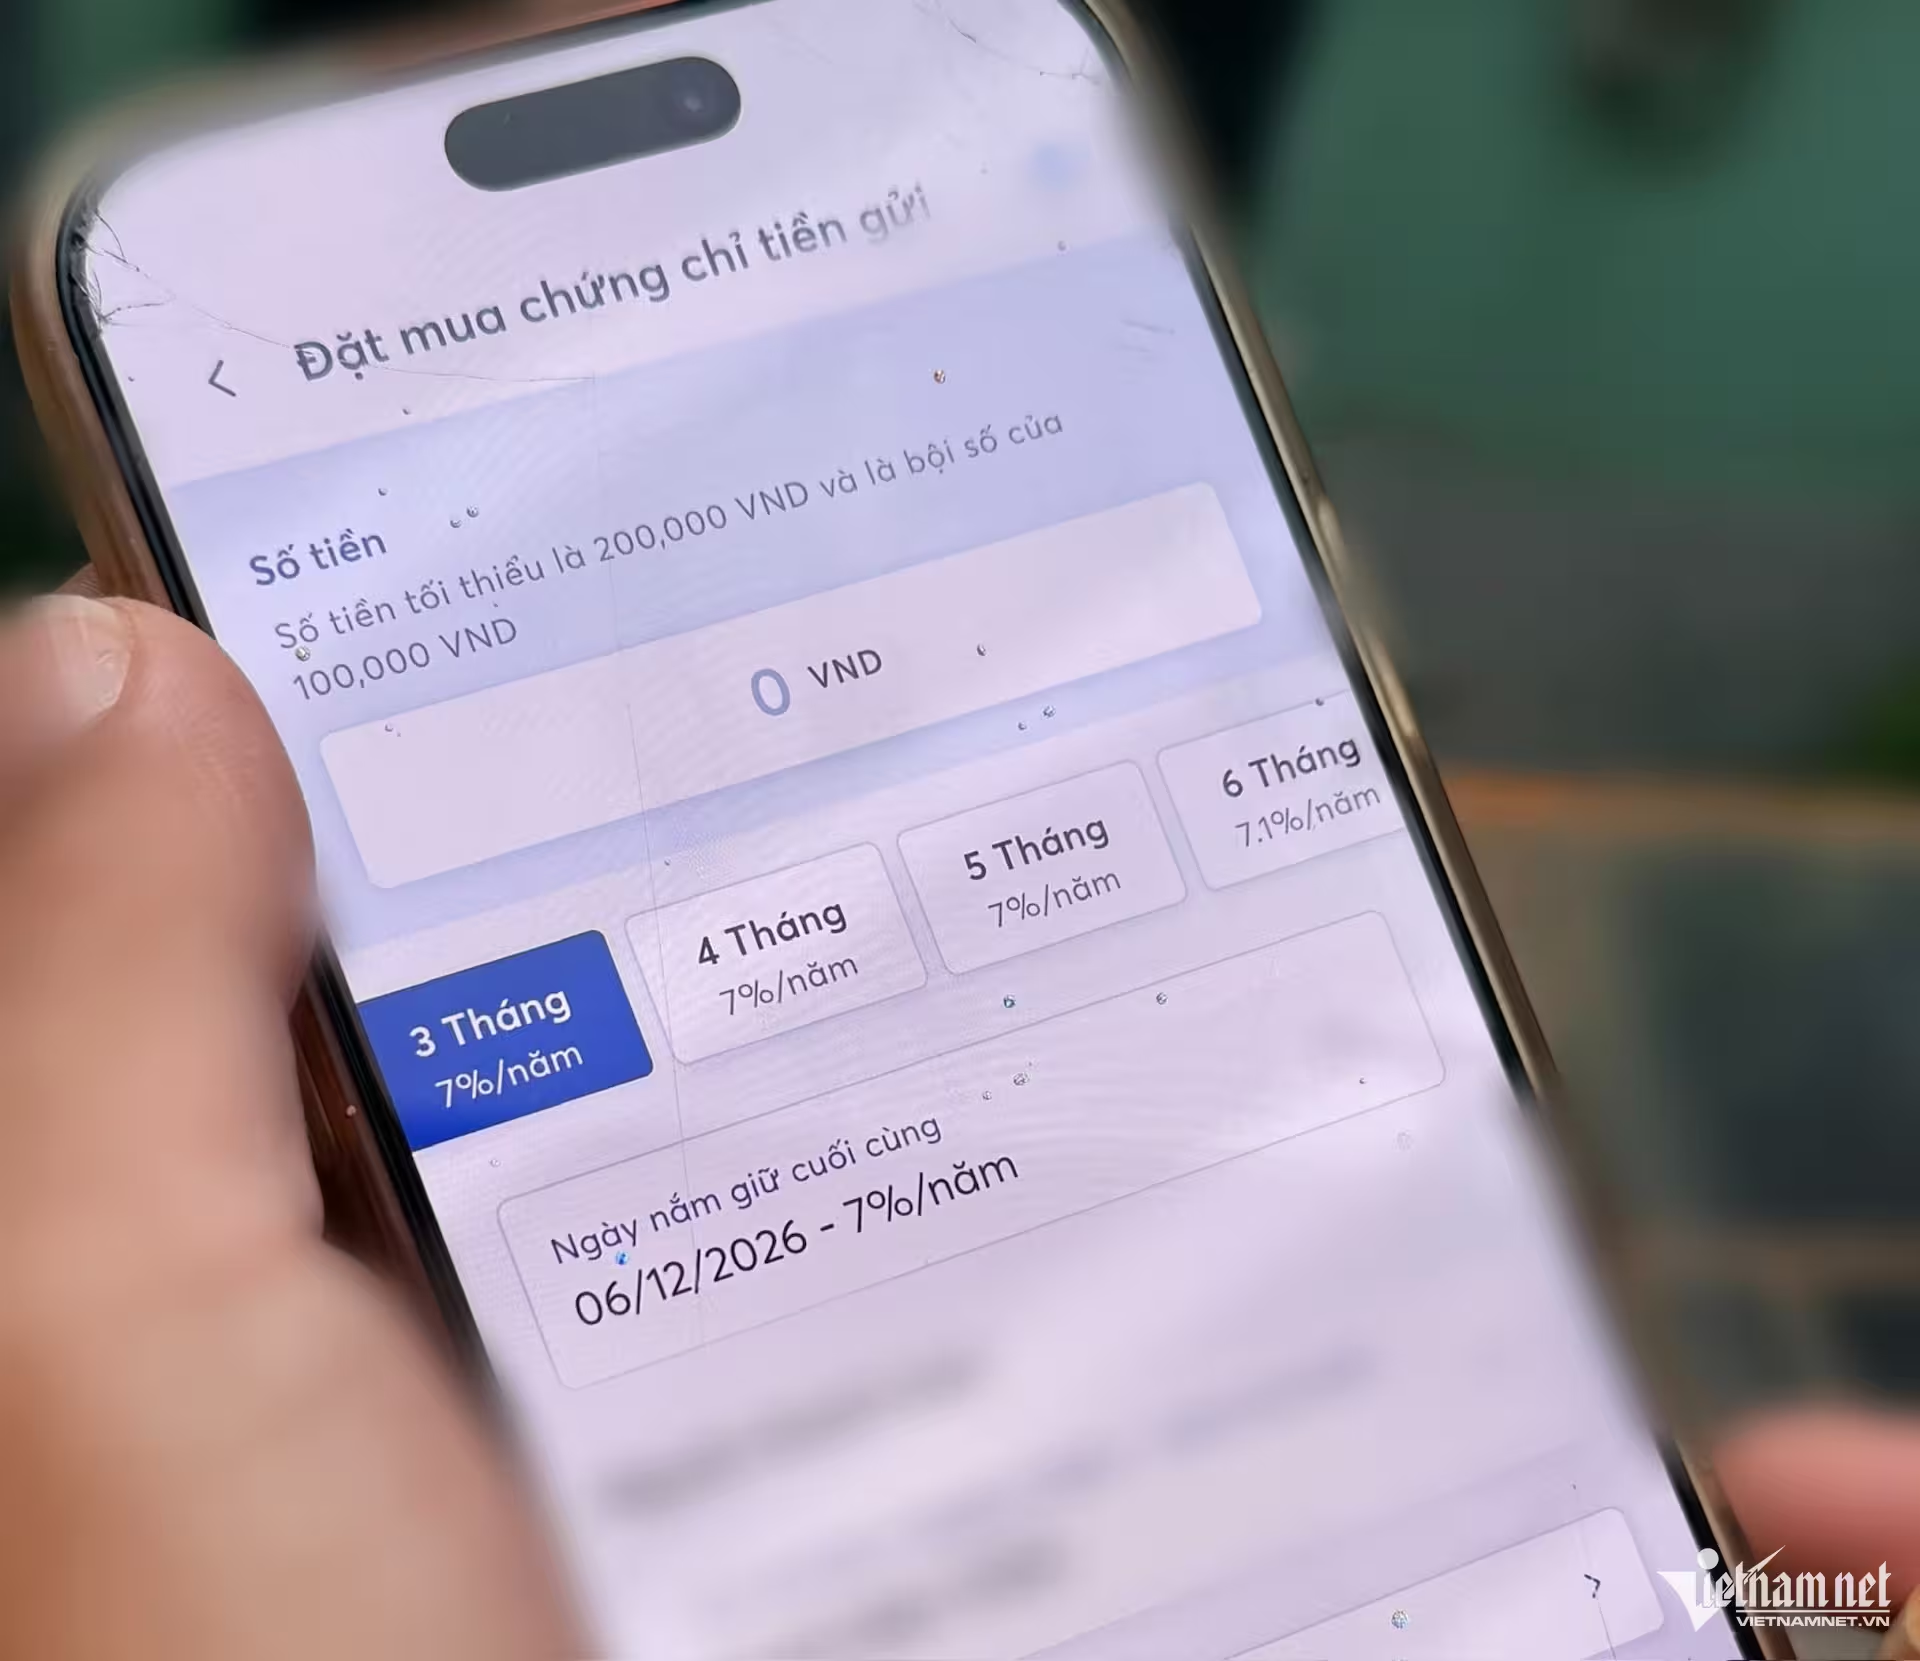

Tại sao chứng chỉ tiền gửi đang làm mưa làm gió?
Nếu bạn là một nhà đầu tư đang tìm kiếm sự an toàn nhưng vẫn muốn tối ưu hóa lợi nhuận cho khoản tiền nhàn rỗi, chắc hẳn bạn đã nghe đến sự bùng nổ của chứng chỉ tiền gửi (CCTG) trong thời gian gần đây. Trong bối cảnh lãi suất ngân hàng biến động mạnh, các ngân hàng đang đẩy mạnh phát hành loại hình này với mức sinh lời vượt trội so với tiết kiệm truyền thống.
Tại sao lại có sự chênh lệch này? Bản chất của CCTG là một dạng giấy tờ có giá do ngân hàng phát hành để huy động vốn từ tổ chức và cá nhân. Điểm khác biệt lớn nhất nằm ở tính thanh khoản và cam kết lãi suất. Thông thường, CCTG sẽ có lãi suất cao hơn từ 1-2,8 điểm phần trăm so với gửi tiết kiệm thông thường, một con số không hề nhỏ nếu bạn sở hữu số vốn lớn.
Phân tích thực tế: Lãi suất lên tới 9%/năm
Hiện nay, thị trường đang chứng kiến cuộc đua lãi suất đầy kịch tính. Ví dụ, tại VPBank, mức lãi suất CCTG có thể chạm ngưỡng 9%/năm cho kỳ hạn trên 6 tháng. Hay Techcombank, VietinBank, và ACB cũng không kém cạnh khi niêm yết mức lãi suất cực kỳ cạnh tranh cho các kỳ hạn từ 6 đến 12 tháng.
Tuy nhiên, bạn cần tỉnh táo khi đọc báo cáo tài chính của các ngân hàng. Đôi khi, các con số lãi suất “khủng” (như 11% hay 12% mà bạn thấy trong báo cáo) thường là các khoản phát hành trong quá khứ hoặc dành cho các lô lớn với điều kiện đặc thù. Đó không hẳn là mức lãi suất mà nhà đầu tư cá nhân dễ dàng tiếp cận ở thời điểm hiện tại.
Bảng so sánh nhanh cho nhà đầu tư:
- Lãi suất: CCTG thường cao hơn tiết kiệm thông thường từ 1% trở lên.
- Tính thanh khoản: Thấp hơn tiết kiệm (thường khó rút trước hạn hơn).
- Đối tượng phù hợp: Người có nguồn tiền nhàn rỗi ổn định, xác định rõ thời gian không cần dùng tới.
- Lợi ích cộng thêm: Có thể dùng làm tài sản bảo đảm để thực hiện các khoản vay khi cần vốn gấp.
Những lưu ý “sống còn” trước khi xuống tiền
Đầu tư vào CCTG không khó, nhưng nếu bạn muốn đạt hiệu quả cao nhất, hãy lưu ý 3 điểm sau:
1. Kiểm tra kỹ điều khoản chuyển nhượng: Không phải mọi chứng chỉ tiền gửi đều cho phép chuyển nhượng dễ dàng. Hãy hỏi nhân viên tư vấn về tính thanh khoản thứ cấp nếu bạn lỡ cần tiền đột xuất.
2. Đừng chỉ nhìn vào lãi suất cao nhất: Hãy nhìn vào tổng thể danh mục đầu tư của bạn. Nếu bạn có ý định mua vàng hay các kênh khác, hãy cân nhắc xem số tiền này có thực sự cần nằm yên trong CCTG hay không. Bạn có thể tham khảo thêm các tin tức tài chính mới nhất để cập nhật xu hướng thị trường trước khi quyết định.
3. Xác định kỳ hạn phù hợp: Vì CCTG thường không cho phép tất toán linh hoạt như tiết kiệm gửi góp, việc chọn sai kỳ hạn có thể khiến bạn mất đi cơ hội đầu tư vào những thời điểm thị trường có biến động tốt hơn.
Tóm lại, chứng chỉ tiền gửi là một công cụ tuyệt vời để “trú ẩn” dòng tiền với lãi suất ưu đãi. Nhưng hãy nhớ, sự linh hoạt là cái giá bạn phải trả cho mức lãi suất cao này. Hãy cân nhắc kỹ nhu cầu sử dụng vốn của mình trước khi ký vào hợp đồng nhé!